Altersvorsorgedepot
Du sparst. Der Staat legt drauf.
Ab 1. Januar 2027 gibt es das Altersvorsorgedepot. Wir setzen es als Versicherung um: Dein Geld steckt in Fonds und ETFs, und der Staat zahlt bis zu 540 Euro im Jahr dazu, für jedes Kind bis zu 300 Euro.
Riester, nur einfacher.
Kein Garantiezwang, mehr Auswahl bei der Anlage und eine Förderung, die du selbst nachrechnen kannst.
Einzahlen
Ab 10 € im Monat, bis 6.840 € im Jahr. Der Versicherer legt es in Fonds und ETFs an.
Zulagen kassieren
Sie landen direkt im Depot und wachsen mit. Dazu kann ein Steuervorteil kommen.
Ab 65 auszahlen
Als Rente fürs Leben oder als Auszahlplan bis mindestens 85. Bis zu 30 % auf einmal.
Was kommt bei dir zusammen?
Stell deinen Beitrag ein. Du siehst sofort, was der Staat dazugibt und was bis zur Rente daraus werden kann.
- Deine Einzahlungen0 €
- Förderung vom Staat0 €
- Mögliche Erträge0 €
Modellrechnung, keine Garantie und keine Anlageberatung. Beiträge monatlich, Zulagen vereinfacht monatlich eingerechnet, Kinderzulage bis zum 25. Geburtstag (nur solange Kindergeld fließt). Ohne Steuern und ohne Steuervorteil, Kosten nur über die Wertentwicklung. Der Auszahlplan rechnet ohne weitere Erträge. Der echte Wert kann höher oder niedriger sein.
So viel legt der Staat drauf.
Die Zulagen hängen nur an deinem Beitrag, nicht am Einkommen.
Grundzulage
- 50 Cent je Euro auf die ersten 360 €
- 25 Cent je Euro bis 1.800 €
- Aus 1.800 € werden 2.340 €
Kinderzulage
- Für jedes Kind mit Kindergeld verdoppelt der Staat deinen Beitrag
- Voll ab 25 € im Monat
- Mehr Kinder, gleicher Eigenbeitrag
Startbonus
- Wenn du vor deinem 25. Geburtstag abschließt
- Kommt direkt ins Depot
- Steuervorteil obendrauf. Beiträge bis 1.800 € plus Zulagen sind Sonderausgaben. Das Finanzamt prüft selbst, was für dich günstiger ist.
- Für fast alle. Arbeitnehmer, Azubis, Beamte, Selbstständige und Freiberufler im Versorgungswerk.
- Partner mit dabei. Wer keinen eigenen Anspruch hat, wird über den Ehe- oder Lebenspartner mitgefördert.
- Ab 10 € im Monat. So viel musst du selbst einzahlen, damit die Förderung fließt.
Fonds zum Sparen. Ein Versicherer für die Rente.
Das Altersvorsorgedepot gibt es als Investmentdepot, als Bausparvertrag oder als Versicherung. Wir sind Versicherungsmakler und setzen es als Versicherung um. Dafür vergleichen wir die Versicherer für dich.
Ansparen
- Fonds und ETFs aus einer gesetzlichen Liste. Keine Einzelaktien, keine Kryptos
- Auf Wunsch mit teilweiser oder voller Garantie
- Erträge bleiben steuerfrei, solange du sparst
Auszahlen
- Start zwischen 65 und 70
- Rente ein Leben lang, egal wie alt du wirst. Oder ein Auszahlplan bis mindestens 85
- Mit Rentengarantiezeit läuft die Rente für deine Familie weiter, wenn dir etwas passiert
- Bis zu 30 % auf einmal zum Start. Versteuert wird erst jetzt
Ohne Garantie schwankt der Wert, auch nach unten. Wer Sicherheit will, wählt ein Modell mit Garantie und nimmt dafür weniger Chancen in Kauf.
Lass uns dein Depot planen. Die Beratung ist kostenlos.
Fünf Minuten, ein paar Fragen. Wir prüfen deine Förderung, schauen auf das, was du schon hast, auch auf einen Riester-Vertrag, und melden uns so, wie du es möchtest.
Lieber gleich sprechen? Telefontermin buchen oder per WhatsApp schreiben.
Wer dahintersteht.
Kerstin kümmert sich bei uns um das Backoffice, Daniel um den fachlichen Input.
- Fachberater Rechtsschutzversicherung
- stellv. Vorstand im Bundesverband Deutscher Versicherungskaufleute e.V. (BV Passau)
- Mitglied im Bundesverband der Sachverständigen für das Versicherungswesen BVSV e.V.
Versicherung ist kein Geschäftsmodell. Sondern eine Lebenseinstellung.
Das sagen unsere Kunden
Warst du zufrieden? Eine Bewertung hilft anderen bei der Wahl.
Auf Google bewerten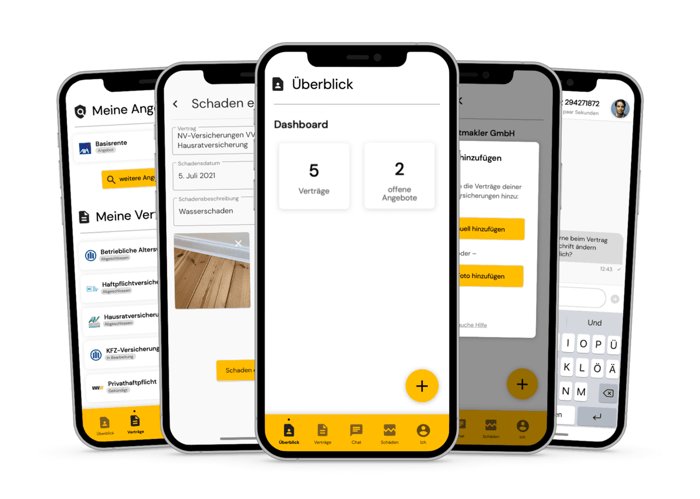
Alle Verträge in einer App
- Alle Verträge und Dokumente an einem Ort, automatisch aktualisiert
- Schaden direkt in der App erfassen, mit Foto
- Kostenlos im App Store und bei Google Play
Kurz beantwortet
Ab wann gibt es das Altersvorsorgedepot?
Ab 1. Januar 2027. Das Gesetz ist beschlossen, die Anbieter bereiten ihre Angebote gerade vor.
Ich habe einen Riester-Vertrag. Was jetzt?
Er bleibt, wie er ist. Du kannst ihn weiterführen, auf die neue Förderung umstellen oder das Guthaben ins Depot übertragen. Kündige nicht vorschnell, sonst gehen Zulagen und Steuervorteile zurück. Wir schauen uns deinen Vertrag mit dir an.
Wer bekommt die Förderung?
Wer gesetzlich rentenversichert ist, also Arbeitnehmer und Azubis, dazu Beamte, Selbstständige und Freiberufler im Versorgungswerk. Auch in Elternzeit, mit Krankengeld oder Arbeitslosengeld I. Ehe- und Lebenspartner ohne eigenen Anspruch werden über den Partner mitgefördert. Wer schon Altersrente bekommt, ist nicht mehr dabei.
Komme ich vor der Rente an mein Geld?
Ja, aber dann gehen Zulagen und Steuervorteile an den Staat zurück. Ausnahmen gibt es etwa für eine geförderte eigene Immobilie.
Kann ich Geld verlieren?
Ohne Garantie schwankt der Wert mit den Märkten, auch nach unten. Bei breit gestreuten Fonds und langer Laufzeit haben sich Schwankungen in der Vergangenheit meist wieder ausgeglichen, eine Garantie ist das nicht. Wer es sicherer will, wählt ein Modell mit Garantie.
Was passiert mit dem Geld, wenn ich sterbe?
Es ist vererbbar. Vor der Rente geht es mit allen Zulagen an deinen Ehe- oder Lebenspartner, an andere Erben ohne die Zulagen. Beim Auszahlplan bekommen die Erben den Rest.
Brauche ich dann noch ETF-Sparplan oder Betriebsrente?
Das Depot ergänzt, es ersetzt nichts. Ein freier ETF-Sparplan ist flexibler, aber ohne Förderung. Bei der Betriebsrente legt der Arbeitgeber etwas dazu. Welche Mischung zu dir passt, rechnen wir mit dir durch.
Was kostet eure Beratung?
Nichts. Die Beratung zum Altersvorsorgedepot ist für dich kostenlos, auch wenn wir dabei deinen Riester-Vertrag mit anschauen.
So erreichst du uns
Schreib uns
Sag uns, worum es geht und wie wir uns melden sollen. Abschicken kannst du per WhatsApp, mit deinem E-Mail-Programm oder direkt hier.
Beim direkten Abschicken geht deine Nachricht als E-Mail an uns, auf der Website wird nichts gespeichert. Mehr dazu in der Datenschutzerklärung.
Kein Telefonterror. Wir melden uns nur auf dem Weg, den du auswählst, und nur zu deinem Anliegen. Sonst lassen wir dich in Ruhe.
Oder direkt
Am schnellsten erreichst du uns per WhatsApp. Telefoniert wird mit Termin, dann haben wir Zeit für dich und deine Unterlagen vor uns. Beraten wird per Telefon oder Video, vor Ort kommen wir nicht.
Alle Angaben nach dem Altersvorsorgereformgesetz (BGBl. 2026 I Nr. 156), Stand Oktober 2026, ohne Gewähr. Allgemeine Informationen, keine Anlage-, Steuer- oder Rechtsberatung. Was für dich gilt, klären wir im Gespräch.