Betriebliche Berufsunfähigkeitsrente
Schutz fürs ganze Team. Ohne Gesundheitsfragen.
Eine Berufsunfähigkeitsversicherung, die mancher privat nie bekommen würde. Über dich bekommt sie jeder in deinem Team. Wir vergleichen den Markt und richten alles ein.
Was ist eine bBU?
Eine Berufsunfähigkeitsversicherung, die du als Arbeitgeber für dein Team abschließt, meist als Direktversicherung über die betriebliche Altersversorgung. Kann jemand seinen Beruf nicht mehr ausüben, zahlt der Versicherer eine monatliche Rente.
Du schließt ab
Der Betrieb ist Versicherungsnehmer, dein Team ist versichert.
Die Gruppe zählt
Statt jeden einzeln zu prüfen, nimmt der Versicherer die ganze Gruppe.
Rente im Ernstfall
Wer mindestens sechs Monate zu mindestens 50 % nicht mehr in seinem Beruf arbeiten kann, bekommt die vereinbarte Rente.
Einfacher wird BU-Schutz nicht
Ohne Gesundheitsprüfung
Kein Fragebogen, kein Arztbericht. Ab 10 Mitarbeitern reicht meist eine kurze Erklärung von dir: Am Tag der Anmeldung ist niemand krankgeschrieben und alle arbeiten voll.
- Auch mit Rücken, Allergie oder Bluthochdruck
- Kein Zuschlag, kein Ausschluss für Einzelne
Günstige Prämien
Gruppenkonditionen statt Einzeltarif. Und über die Entgeltumwandlung kommt der Beitrag aus dem Brutto, also vor Steuern und Abgaben.
- Bis 8 % der Beitragsbemessungsgrenze steuerfrei**
- Mindestens 15 % Zuschuss vom Betrieb bei Entgeltumwandlung
Einfache Beantragung
Eine Vereinbarung für die ganze Gruppe statt Anträgen für jeden Einzelnen. Du meldest an, wir erledigen den Rest.
- Je nach Versicherer schon ab 5 Verträgen
- Neue Mitarbeiter einfach nachmelden
Der Staat zahlt erst viel später
Die gesetzliche Erwerbsminderungsrente gibt es nur, wenn jemand in keinem Job mehr als sechs Stunden am Tag arbeiten kann. Die BU zahlt schon, wenn der eigene Beruf nicht mehr geht.
Erwerbsminderung
Der Dachdecker mit kaputtem Knie kann noch an der Kasse sitzen. Also gibt es vom Staat oft nichts.
Berufsunfähigkeit
Er kann nicht mehr aufs Dach. Ab 50 % Berufsunfähigkeit über sechs Monate gibt es die vereinbarte Rente.
Was bei deinen Leuten ankommt
- Versichert, auch mit Vorerkrankung. Wer am Tag der Anmeldung arbeitet, ist dabei
- Eine Rente, wenn der Beruf nicht mehr geht, nicht erst, wenn gar nichts mehr geht
- Beitrag aus dem Brutto. Vom Netto geht deutlich weniger ab
- Beitragsbefreiung. Im BU-Fall zahlt der Versicherer die Beiträge weiter
- Zum Mitnehmen. Beim Jobwechsel privat oder beim neuen Arbeitgeber weiterführen
- Kein Papierkram. Die Anmeldung läuft über den Betrieb
Ein Benefit, über den man redet
Tankgutschein und Obstkorb hat jeder. Eine BU ohne Gesundheitsfragen bekommt man privat praktisch nicht. Genau das macht sie zum Highlight unter den Benefits.
Gute Leute halten
Wer weiß, dass er hier abgesichert ist, schaut sich nicht so schnell woanders um.
Leichter Personal finden
Ein starkes Argument in der Stellenanzeige, gerade im Handwerk und in der Pflege.
Für alle, nicht für wenige
Auch der Kollege mit Vorerkrankung ist dabei. Das spürt das ganze Team.
Kaum Aufwand
Vergleich, Einführung und Betreuung übernehmen wir. Für dich kostenlos.
Warum die bBU so gut bindet
Selten
Privat gibt es eine BU in der Regel nur mit Gesundheitsfragen. Wer da durchfällt, findet sie fast nur über den Arbeitgeber.
Existenziell
Es geht nicht um einen Gutschein, sondern ums Einkommen, wenn der Beruf nicht mehr geht. Das merkt man sich.
Jedes Jahr spürbar
Über die Entgeltumwandlung sieht jeder auf seiner Abrechnung, dass du etwas dazugibst.
Wer zahlt?
Drei Wege, alle über die betriebliche Altersversorgung. Wie viel ohne Gesundheitsfragen geht, hängt auch davon ab, wie viel du beisteuerst.
Der Betrieb
Du zahlst den ganzen Beitrag. Für dein Team kostenlos, und die Annahmeregeln sind am großzügigsten.
Gemeinsam
Dein Team wandelt Gehalt um, du legst einen Zuschuss drauf. Je höher der Zuschuss, desto weniger wird gefragt.
Entgeltumwandlung
Dein Team zahlt aus dem Brutto, du gibst die gesetzlichen 15 % dazu, wenn du Sozialabgaben sparst.
Gefördert vom ersten Euro
Als Direktversicherung nach § 3 Nr. 63 EStG geht der Beitrag vor Steuern und Abgaben ab.
Steuerfrei
- Bis 8 % der Beitragsbemessungsgrenze der Rentenversicherung
- 2026 sind das 676 € im Monat
Sozialabgabenfrei
- Bis 4 % der Beitragsbemessungsgrenze
- 2026 sind das 338 € im Monat
Betriebsausgabe
- Deine Beiträge und Zuschüsse mindern den Gewinn
- Bei Entgeltumwandlung sparst du selbst Sozialabgaben
Gut zu wissen: Die Rente im Leistungsfall ist voll zu versteuern, gesetzlich Krankenversicherte zahlen Kranken- und Pflegeversicherung darauf. Den passenden Weg stimmen wir mit deinem Steuerberater ab.
In vier Schritten zur bBU
Bedarf klären
Wie viele Mitarbeiter, welche Berufe, wer zahlt und wie hoch die Rente sein soll.
Markt vergleichen
Wir vergleichen Annahmeregeln, Leistungen und Beiträge und zeigen dir das passende Konzept.
Einführen
Vereinbarung für die Gruppe, Versorgungsordnung, Liste der Mitarbeiter, Info fürs Team.
Betreuen
Neue Mitarbeiter nachmelden, Fragen beantworten, im Leistungsfall an der Seite deines Teams.
Starke Partner. Unabhängig verglichen.
Wir sind Makler und an keinen Versicherer gebunden. Für die bBU vergleichen wir unter anderem diese Versicherer und suchen aus, was zu deinem Betrieb passt.
 Alte Leipziger
 Volkswohl Bund
 LV 1871
 Allianz
Eine Auswahl. Welcher Versicherer passt, entscheidet der Vergleich.
Worauf wir achten
Die Unterschiede stecken im Kleingedruckten. Genau da schauen wir hin.
- Annahmeregeln. Ab wie vielen Mitarbeitern und bis zu welcher Rente ohne Gesundheitsfragen
- Deine Berufe. Büro und Werkstatt werden unterschiedlich eingestuft
- Finanzierung. Was mit deinem Zuschuss möglich wird
- Beitrag und Leistung, damit die Rente auch ankommt
- Flexibel im Leben. Beitragspause, Elternzeit, Jobwechsel
- Wenig Verwaltung bei Anmeldung und Abmeldung
kosten dich Vergleich, Einführung und Betreuung. Wir werden vom Versicherer vergütet.
Vergleich anfordernKurz beantwortet
Für Arbeitgeber
Ab wie vielen Mitarbeitern geht es ohne Gesundheitsfragen?
In der Regel ab 10 Personen in der Gruppe. Je nach Versicherer wird der Vertrag schon ab 5 Anmeldungen eingerichtet. Mit weniger Mitarbeitern geht eine bBU auch, dann mit Gesundheitsfragen.
Was heißt „ohne Gesundheitsprüfung“ genau?
Du gibst bei der Anmeldung eine kurze Erklärung ab: Die Mitarbeiter sind an diesem Tag nicht krankgeschrieben und arbeiten voll. Das ist die sogenannte Dienstobliegenheitserklärung. Fragen zu Krankheiten, Ärzten oder Medikamenten gibt es nicht. Bei kurzer Betriebszugehörigkeit gibt der Mitarbeiter die Erklärung je nach Versicherer selbst ab.
Wie hoch kann die Rente ohne Gesundheitsfragen sein?
Je nach Versicherer, Finanzierung und Berufsgruppe bis etwa 2.000 bis 2.500 € im Monat. Am meisten geht, wenn der Betrieb zahlt oder einen hohen Zuschuss gibt. Wer mehr will, kann sich darüber hinaus mit Gesundheitsfragen absichern.
Was kostet eine bBU?
Das hängt vom Alter, vom Beruf, von der Rentenhöhe und von der Gruppe ab. Feste Preise gibt es deshalb nicht. Wir rechnen dir im Angebot genau aus, was es für deinen Betrieb kostet, und was davon beim Mitarbeiter netto ankommt.
Muss ich alle Mitarbeiter versichern?
Die Gruppe muss klar abgegrenzt sein, zum Beispiel „alle Mitarbeiter“ oder „alle in der Werkstatt“. Zahlt der Betrieb, wird die ganze Gruppe versichert. Bei Entgeltumwandlung entscheidet jeder selbst, ob er mitmacht.
Wie viel Arbeit habe ich damit?
Wenig. Eine Vereinbarung mit dem Versicherer, eine Liste der Mitarbeiter und, wenn der Betrieb zahlt, eine Versorgungsordnung. Das bereiten wir vor. Danach meldest du nur neue Mitarbeiter an.
Wie wird die bBU versteuert?
Als Direktversicherung sind die Beiträge bis 8 % der Beitragsbemessungsgrenze steuerfrei und bis 4 % sozialabgabenfrei (2026: 676 € und 338 € im Monat). Für deinen Betrieb sind sie Betriebsausgaben. Das ist keine Steuerberatung, den Weg legst du mit deinem Steuerberater fest.
Was passiert, wenn jemand den Betrieb verlässt?
Der Mitarbeiter kann den Vertrag privat weiterführen, beim neuen Arbeitgeber fortsetzen, wenn der zustimmt, oder beitragsfrei stellen.
Wir haben schon eine bAV. Passt das zusammen?
Ja. Die bBU läuft über denselben Weg und teilt sich den steuerfreien Rahmen mit der Altersvorsorge. Wir schauen uns an, was schon da ist, und planen es zusammen.
Was kostet eure Beratung?
Nichts. Vergleich, Einführung und Betreuung sind für dich kostenlos. Als Makler werden wir vom Versicherer vergütet.
Häufige Fragen von Mitarbeitern
Wann gilt man als berufsunfähig?
Wenn du wegen Krankheit, Verletzung oder Kräfteverfall voraussichtlich mindestens sechs Monate zu mindestens 50 % nicht mehr in deinem Beruf arbeiten kannst. Ob du noch einen anderen Job machen könntest, spielt dafür keine Rolle.
Ich habe Vorerkrankungen. Bin ich trotzdem dabei?
Ja. Wenn du am Tag der Anmeldung arbeitest und nicht krankgeschrieben bist, wirst du ohne Gesundheitsfragen aufgenommen, bis zur Grenze der Gruppe. Einzelne Ausschlüsse oder Zuschläge gibt es dann nicht.
Muss ich auf die Rente Steuern zahlen?
Ja. Weil die Beiträge steuerfrei waren, ist die Rente voll zu versteuern. Bist du gesetzlich krankenversichert, gehen auch Kranken- und Pflegeversicherung davon ab. Privat Krankenversicherte zahlen darauf keine Krankenkassenbeiträge.
Hat die Entgeltumwandlung Nachteile?
Weil weniger Bruttogehalt verbeitragt wird, können gesetzliche Leistungen etwas sinken, zum Beispiel Rente, Krankengeld oder Elterngeld. Dafür gibt es den Zuschuss vom Betrieb. Wir rechnen dir das im Gespräch durch.
Was ist bei Elternzeit oder langer Krankheit?
Je nach Versicherer kannst du den Vertrag befristet beitragsfrei stellen und danach ohne neue Gesundheitsprüfung weiterführen. Oder du zahlst privat weiter, dann bleibt der volle Schutz.
Was passiert, wenn ich den Job wechsle?
Du kannst den Vertrag mitnehmen: privat weiterführen oder beim neuen Arbeitgeber fortsetzen, wenn der zustimmt. Deine Absicherung bleibt also, auch ohne neue Gesundheitsfragen.
Kann ich mich höher absichern?
Ja, über die Grenze der Gruppe hinaus. Für den Teil darüber stellt der Versicherer dann Gesundheitsfragen.
Mein Chef bietet noch keine bBU an. Was kann ich tun?
Schick ihm diese Seite. Über „Weiterempfehlen“ weiter unten geht das mit einem Tipp per WhatsApp.
Lass uns reden. Die Beratung ist kostenlos.
Fünf Minuten, ein paar Fragen zu deinem Betrieb. Wir vergleichen den Markt und melden uns so, wie du es möchtest. Namen deiner Mitarbeiter brauchen wir dafür nicht.
Lieber gleich sprechen? Telefontermin buchen oder per WhatsApp schreiben.
Wer dahintersteht.
Kerstin kümmert sich bei uns um das Backoffice, Daniel um den fachlichen Input.
- Fachberater Rechtsschutzversicherung
- stellv. Vorstand im Bundesverband Deutscher Versicherungskaufleute e.V. (BV Passau)
- Mitglied im Bundesverband der Sachverständigen für das Versicherungswesen BVSV e.V.
Versicherung ist kein Geschäftsmodell. Sondern eine Lebenseinstellung.
Das sagen unsere Kunden
Warst du zufrieden? Eine Bewertung hilft anderen bei der Wahl.
Auf Google bewerten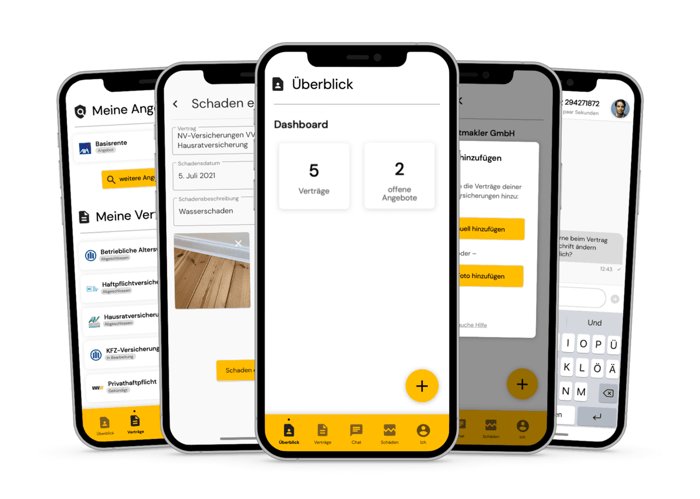
Alle Verträge in einer App
- Alle Verträge und Dokumente an einem Ort, automatisch aktualisiert
- Schaden direkt in der App erfassen, mit Foto
- Kostenlos im App Store und bei Google Play
So erreichst du uns
Schreib uns
Sag uns, worum es geht und wie wir uns melden sollen. Abschicken kannst du per WhatsApp, mit deinem E-Mail-Programm oder direkt hier.
Beim direkten Abschicken geht deine Nachricht als E-Mail an uns, auf der Website wird nichts gespeichert. Mehr dazu in der Datenschutzerklärung.
Kein Telefonterror. Wir melden uns nur auf dem Weg, den du auswählst, und nur zu deinem Anliegen. Sonst lassen wir dich in Ruhe.
Oder direkt
Am schnellsten erreichst du uns per WhatsApp. Telefoniert wird mit Termin, dann haben wir Zeit für dich und deine Unterlagen vor uns. Beraten wird per Telefon oder Video, vor Ort kommen wir nicht.
* Je nach Versicherer, Finanzierung und Berufsgruppe. Ohne Gesundheitsfragen meist ab 10 versicherten Personen und bis zu einer Rente von etwa 2.000 bis 2.500 € im Monat; darüber und in kleineren Betrieben mit Gesundheitsfragen.
** Allgemeine Hinweise, keine Steuerberatung. Steuerfrei bis 8 %, sozialabgabenfrei bis 4 % der Beitragsbemessungsgrenze der gesetzlichen Rentenversicherung (2026: 8.450 € im Monat), zusammen mit anderer betrieblicher Altersversorgung.
Leistungen laut Versicherungsbedingungen des jeweiligen Tarifs, alle Angaben ohne Gewähr, Stand Oktober 2026.